
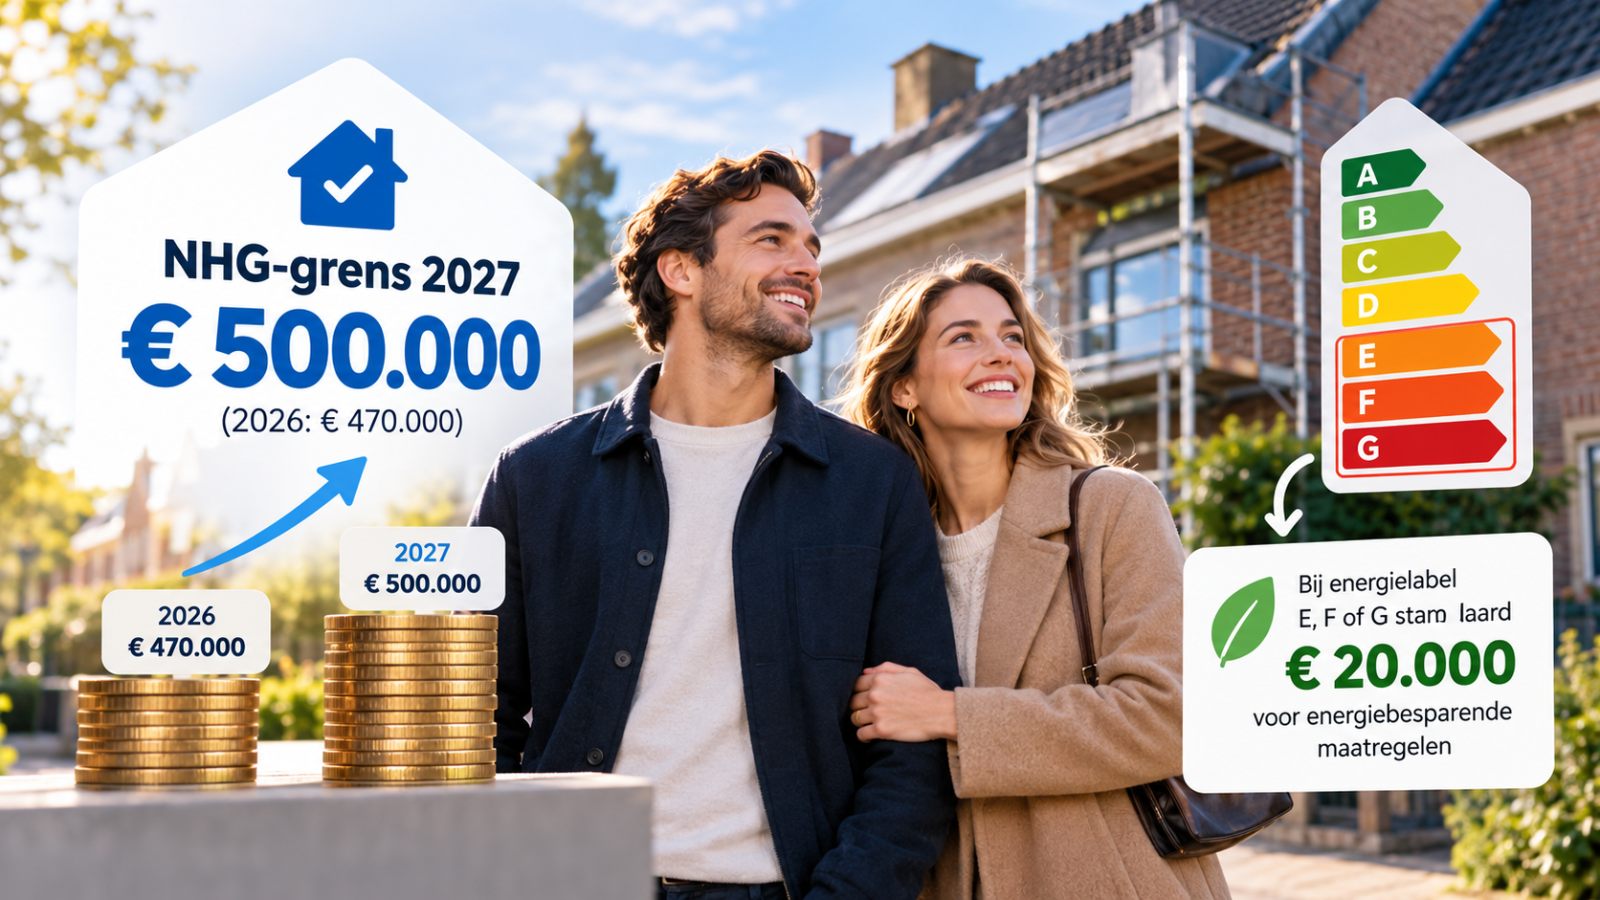
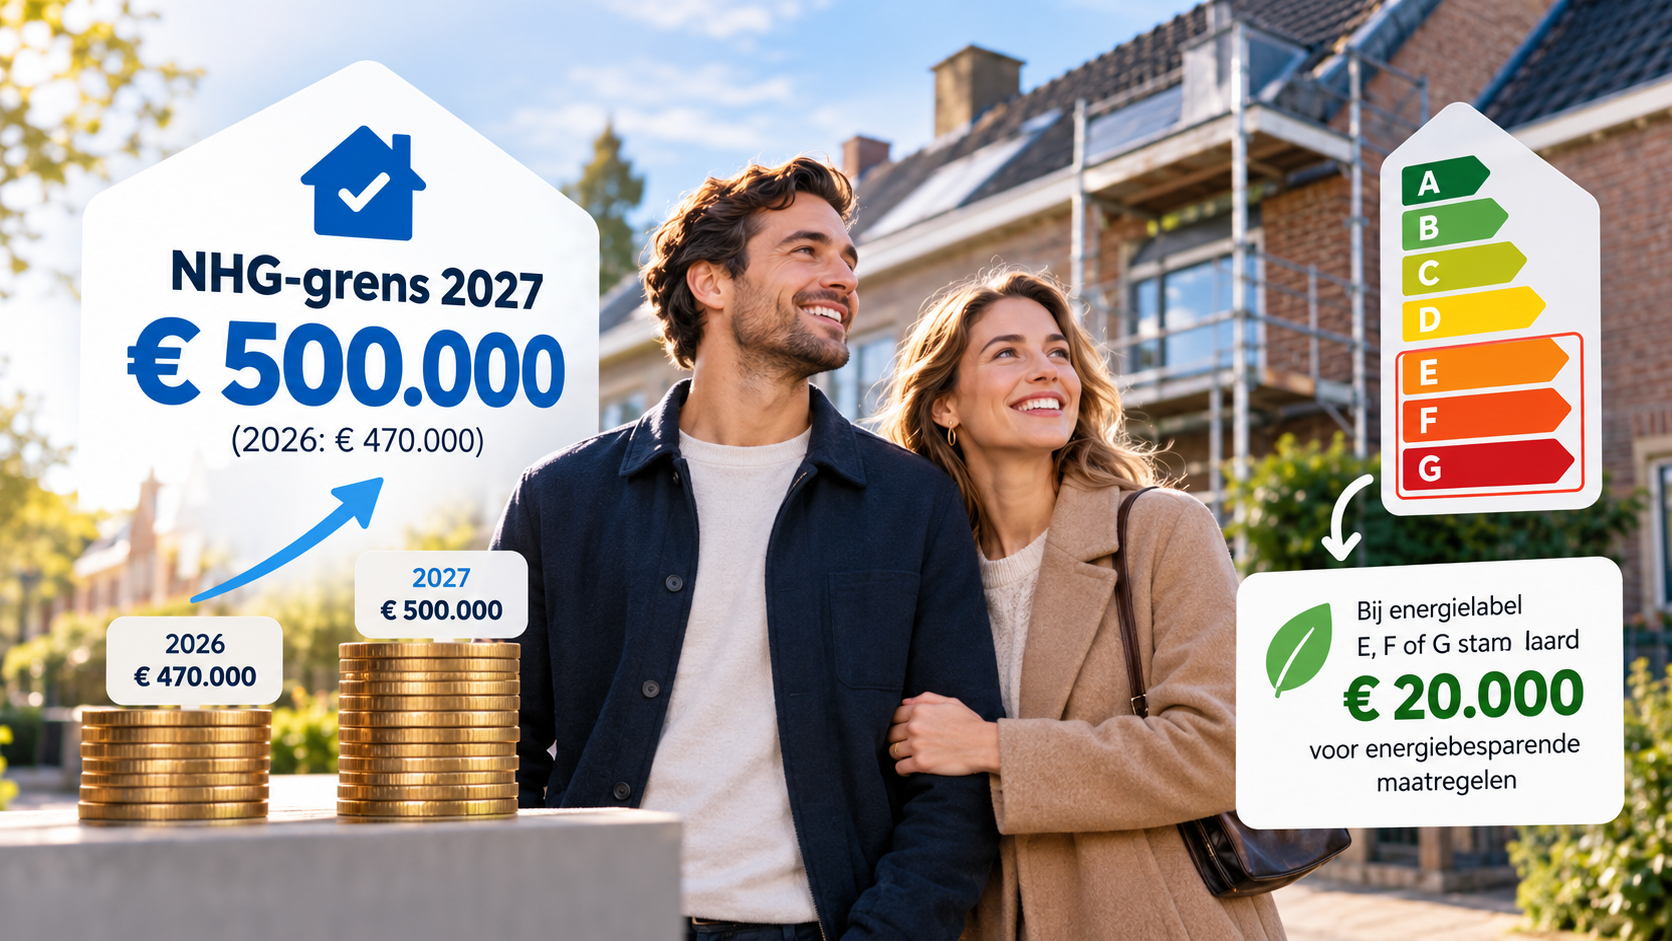
Maar er verandert nog iets. Koop je een huis met energielabel E, F of G? Dan wordt het standaard om extra geld voor verduurzaming mee te financieren. Wat betekent dat voor je hypotheek, je maandlasten en je plannen? We leggen het uit.
Wat verandert er aan de NHG-grens in 2027?
De NHG-grens stijgt van € 470.000 in 2026 naar € 500.000 in 2027. Dat betekent dat je bij de aankoop van een duurdere woning gebruik kunt maken van Nationale Hypotheek Garantie.
De belangrijkste veranderingen op een rij:
| Onderdeel | 2026 | 2027 |
|---|---|---|
| NHG-grens | € 470.000 | € 500.000 |
| NHG-grens met energiebesparende maatregelen | € 498.200 | € 530.000 |
| Eenmalige NHG-premie | 0,4% | 0,4% |
| Standaard verduurzamingsbudget bij grondgebonden woningen met label E, F of G | Niet van toepassing | € 20.000, tenzij een uitzondering geldt |
De hogere grens betekent niet automatisch dat je meer kunt lenen. Hoeveel hypotheek je kunt krijgen, hangt onder andere af van je inkomen, financiële verplichtingen, de hypotheekrente en de woning die je wilt kopen.
Wel wordt NHG voor een grotere groep woningkopers bereikbaar. En dat kan financieel aantrekkelijk zijn.
Wat zijn de voordelen van een hypotheek met NHG?
Een hypotheek met Nationale Hypotheek Garantie biedt extra zekerheid. Kom je door omstandigheden zoals een scheiding, arbeidsongeschiktheid of werkloosheid in financiële problemen? Dan kan NHG onder bepaalde voorwaarden helpen om een oplossing te vinden.
Daarnaast bieden veel hypotheekverstrekkers een lagere hypotheekrente wanneer je een hypotheek met NHG afsluit.
Voor NHG betaal je eenmalig een borgtochtprovisie. In 2027 blijft deze premie 0,4% van het hypotheekbedrag.
Een voorbeeld: sluit je een NHG-hypotheek af van € 400.000? Dan betaal je eenmalig € 1.600 aan NHG-premie.
Of NHG voor jou financieel voordelig is, hangt af van de rente die je krijgt en de voorwaarden van je hypotheek.
Nieuw in 2027: standaard € 20.000 voor verduurzaming bij energielabel E, F of G
Naast de hogere NHG-grens komt er een belangrijke verandering voor kopers van woningen met een minder goed energielabel.
Koop je vanaf 2027 een grondgebonden woning met energielabel E, F of G en sluit je een hypotheek met NHG af? Dan wordt standaard € 20.000 extra financiering voor energiebesparende maatregelen meegenomen.
Denk bijvoorbeeld aan een tussenwoning met energielabel F. Misschien past de woning precies bij wat je zoekt, maar weet je ook dat er nog iets moet gebeuren aan de isolatie.
Met de nieuwe NHG-regels wordt verduurzaming direct meegenomen in het hypotheekgesprek. Zo kun je niet alleen kijken naar de aankoopprijs, maar ook naar wat er nodig is om prettig en energiezuiniger te wonen.
Ben je verplicht om € 20.000 extra te lenen?
Nee. En dat is een belangrijk verschil.
Hoewel het verduurzamingsbudget vanaf 2027 standaard wordt meegenomen, ben je niet verplicht om € 20.000 extra te lenen of uit te geven.
Wil je geen extra hypotheek afsluiten voor verduurzaming? Dan kun je daarvan afzien door een verklaring te ondertekenen.
Ook kan het zijn dat je op basis van je inkomen of de woningwaarde niet het volledige bedrag kunt financieren. In dat geval wordt uitgegaan van een lager bedrag.
De regeling geldt bovendien niet voor appartementen.
NHG wil met deze verandering stimuleren dat kopers al bij de aankoop nadenken over energiebesparende maatregelen, zonder dat ze verplicht worden om een bepaald energielabel te behalen.
Hoe werkt het verduurzamingsbudget van € 20.000?
Stel, je koopt in 2027 een tussenwoning met energielabel G voor € 375.000.
Je wilt de woning graag kopen, maar de isolatie kan beter. Misschien wil je het dak isoleren, HR++-glas plaatsen of de vloer aanpakken.
Als je aan de financieringsvoorwaarden voldoet, kun je hiervoor € 20.000 extra opnemen in je NHG-hypotheek.
Dit bedrag komt in een bouwdepot. Je kunt het vervolgens gebruiken voor toegestane energiebesparende maatregelen.
Je hoeft bij een Energiebespaarbudget nog niet precies te weten welke maatregelen je gaat uitvoeren. Daar kun je na de aankoop verder over nadenken.
Wat als je het geld niet gebruikt?
Je krijgt maximaal twee jaar de tijd om het verduurzamingsbudget te gebruiken.
Besluit je uiteindelijk niet te verduurzamen? Of gebruik je maar een deel van het bedrag? Dan wordt het niet gebruikte bedrag afgelost op je hypotheek.
Het is dus geen bedrag dat je vrij kunt besteden aan bijvoorbeeld een nieuwe keuken of badkamer.
Welke energiebesparende maatregelen kun je financieren?
Met een verduurzamingsbudget kun je onder andere denken aan dakisolatie, vloerisolatie, gevelisolatie, HR++-glas of een warmtepomp.
Welke maatregelen verstandig zijn, hangt af van de woning. Een slecht geïsoleerd huis heeft bijvoorbeeld niet altijd direct baat bij een warmtepomp. Soms is eerst betere isolatie nodig.
Het is daarom verstandig om vóór de aankoop te onderzoeken welke verbeteringen mogelijk zijn, wat ze kosten en wat ze naar verwachting opleveren.
Kun je in 2027 een huis van € 500.000 kopen met NHG?
Ja, een woning van € 500.000 kan in 2027 binnen de NHG-grens vallen. Je moet uiteraard wel aan de overige voorwaarden voldoen.
Maar er is iets om rekening mee te houden.
De NHG-grens bepaalt niet hoeveel je persoonlijk kunt lenen. Ook wanneer een woning binnen de NHG-grens valt, moet de hypotheek passen bij je inkomen en financiële situatie.
Daarnaast heb je mogelijk eigen geld nodig voor de kosten koper en een eventueel verschil tussen de aankoopprijs en de getaxeerde woningwaarde.
Wil je weten wat de hogere NHG-grens voor jouw mogelijkheden betekent? Dan is het verstandig om vooraf je maximale hypotheek te laten berekenen.
Zo weet je niet alleen welke woningen binnen je budget vallen, maar ook welke maandlasten daarbij horen.
Een woning met een slecht energielabel kopen: waar moet je op letten?
Een woning met energielabel E, F of G hoeft niet direct van je lijstje te verdwijnen.
Misschien heeft het huis precies de ruimte die je zoekt, ligt het op een fijne plek of zie je mogelijkheden om het naar je eigen smaak aan te passen.
Maar kijk verder dan de vraagprijs.
Een woning die nog flink verduurzaamd moet worden, kan extra kosten met zich meebrengen. Denk aan isolatie, nieuwe beglazing of aanpassingen aan de verwarmingsinstallatie.
De nieuwe NHG-regels helpen om deze kosten eerder in beeld te krijgen. Toch blijft het belangrijk om zelf een goede afweging te maken.
Wat kost de woning inclusief de noodzakelijke verbeteringen? Hoeveel kun je verantwoord lenen? En welke maandlasten passen bij jouw situatie?
Een lagere aankoopprijs is niet automatisch een voordeligere keuze als je daarna nog veel moet investeren.
Wat betekenen de nieuwe NHG-regels voor jouw plannen?
De hogere NHG-grens biedt vanaf 2027 meer mogelijkheden. Tegelijkertijd vraagt de nieuwe regeling voor woningen met een slecht energielabel om extra aandacht bij het afsluiten van je hypotheek.
Bij Bert van Vulpen Makelaars en Hypotheken kijken we daarom verder dan alleen je maximale hypotheek.
We bespreken wat je wilt kopen, welke maandlasten daarbij passen en wat eventuele verduurzamingsplannen betekenen voor je financiering.
Misschien blijkt dat je dankzij de hogere NHG-grens in aanmerking komt voor een gunstigere hypotheek. Of dat je beter wat financiële ruimte kunt bewaren voor verbeteringen aan de woning.
Het gaat er uiteindelijk niet om hoeveel je maximaal kunt lenen, maar om wat bij jouw plannen en financiële situatie past.
Benieuwd wat er voor jou verandert in 2027?
Onze hypotheekadviseurs kijken graag met je mee. Zo weet je waar je aan toe bent voordat je een bod uitbrengt.
Veelgestelde vragen over de NHG-grens in 2027
Wat wordt de NHG-grens in 2027?
De NHG-grens stijgt op 1 januari 2027 naar € 500.000. In 2026 bedraagt de grens € 470.000. Hierdoor kunnen meer woningkopers gebruikmaken van Nationale Hypotheek Garantie.
Hoeveel mag je in 2027 lenen met NHG als je gaat verduurzamen?
Wanneer je energiebesparende maatregelen meefinanciert, kan de totale NHG-hypotheek in 2027 oplopen tot maximaal € 530.000. Het bedrag boven de reguliere NHG-grens moet worden gebruikt voor toegestane energiebesparende maatregelen. Je moet daarnaast voldoen aan de geldende leennormen.
Is € 20.000 extra lenen voor verduurzaming verplicht?
Nee. Vanaf 2027 wordt bij de aankoop van een grondgebonden woning met energielabel E, F of G standaard rekening gehouden met € 20.000 voor verduurzaming. Je kunt er echter voor kiezen om dit bedrag niet mee te financieren. Daarvoor is een verklaring nodig.
Geldt de nieuwe verduurzamingsregeling ook voor appartementen?
Nee. De standaardregeling voor € 20.000 extra financiering bij energielabel E, F of G geldt niet voor appartementen. Dat betekent niet dat appartementseigenaren geen energiebesparende maatregelen kunnen financieren. Daarvoor bestaan andere mogelijkheden en voorwaarden.
Wanneer gelden de nieuwe NHG-regels?
De nieuwe regels gelden voor NHG-hypotheken waarvoor vanaf 1 januari 2027 een bindend hypotheekaanbod wordt uitgebracht. Het moment waarop je het huis koopt of de sleutel krijgt, is dus niet op zichzelf bepalend.